O Simples Híbrido permite que a empresa recolha IBS e CBS pelo regime regular e mantenha os demais tributos no Simples Nacional. Para valer no primeiro semestre de 2027, a opção precisa ser formalizada até 30 de outubro de 2026. A escolha define se a empresa apropria créditos de IBS e CBS ou recolhe tudo de forma unificada, sem créditos.
Por que esta decisão tem data marcada?
Em 26/10/2026, a Circular Federal nº 11/2026 da Matur comunicou a última semana para a opção. Quem não formalizar até 30/10/2026 não produz efeitos no primeiro semestre de 2027.
A decisão afeta preço, competitividade e a relação com os clientes. Ela não pode ser tomada no último dia.
O que é o Simples Híbrido?
É o modelo em que IBS e CBS são recolhidos pelo regime regular, enquanto os demais tributos permanecem no Simples Nacional.
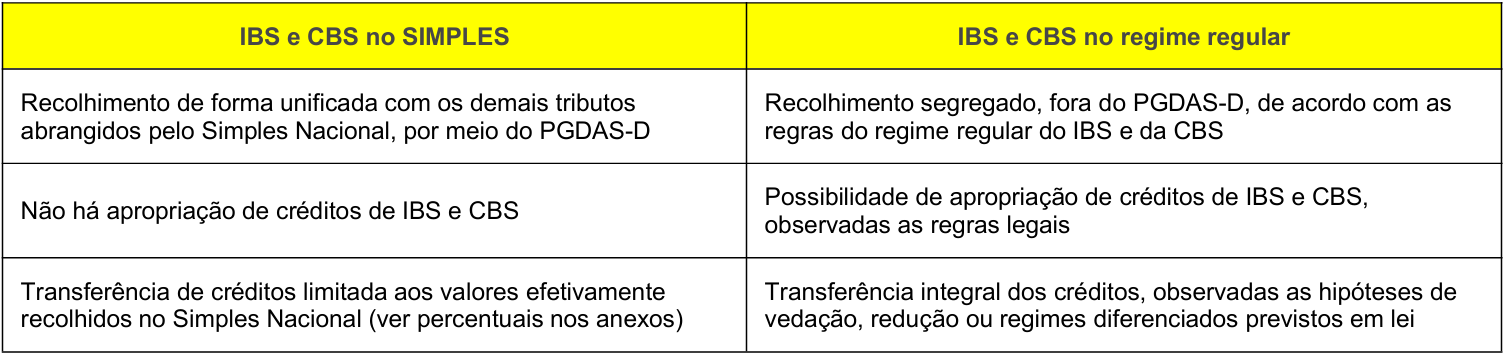
Por que a escolha gira em torno dos créditos?
O mecanismo está na tabela acima: o regime define se a empresa gera e aproveita crédito ou apenas recolhe no formato unificado. Esse ponto atinge a carga tributária efetiva, a formação de preços e a competitividade da empresa.
Atinge também o cliente. A circular manda considerar o aproveitamento de créditos pelos clientes.
O que fazer agora?
Siga os três passos indicados pela circular:
➡️ Consulte a Circular Federal nº 09/2026 e os materiais de orientação.
➡️ Procure a equipe de suporte fiscal da Matur para esclarecer dúvidas.
➡️ Preencha o formulário enviado por e-mail e WhatsApp, registrando a posição da empresa.